企业财务管理体系的概念框架与核心内涵
在现代企业管理中,财务管理居于核心地位,它直接关系到企业的资金筹措、资源配置、风险控制与价值创造。构建一个科学、完整的财务管理体系,首先需要理解其概念框架。本文将从概念入手,系统阐述财务管理体系的基本内涵、构成要素及其相互关系。
一、财务管理的概念与本质
财务管理是企业组织财务活动、处理财务关系的一项综合性管理工作。它以资金运动为对象,通过预测、决策、计划、控制、分析等手段,对企业筹资、投资、营运资金和利润分配进行管理,以实现企业价值最大化或股东财富最大化为目标。其本质是价值管理,即通过优化资金流动来实现资源的有效配置。
二、财务管理体系的概念框架
财务管理体系是企业为实现财务目标而建立的一整套相互联系、相互制约的机制和程序的总和。它通常包括三个层次:
- 财务理念层:包括财务管理的目标、原则和基本假设。例如,目标可设定为利润最大化、股东财富最大化或企业价值最大化;原则包括系统性、风险收益权衡、成本效益等。
- 财务制度层:涉及财务组织架构、岗位职责、财务管理制度、内部控制规范等。这一层确保财务活动有章可循、有据可依。
- 财务方法层:包括财务预测、财务决策、财务预算、财务控制、财务分析等具体技术和方法。这些方法贯穿于企业资金运动的各个环节。
三、财务管理体系的核心构成
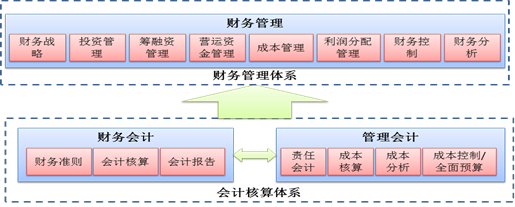
从内容上看,财务管理体系主要包括四大模块:
- 筹资管理:确定筹集资金的渠道、方式、规模与结构,权衡资本成本与财务风险。
- 投资管理:对投资项目进行可行性分析,评估现金流与风险,选择净现值大于零的项目。
- 营运资金管理:管理现金、应收账款、存货等短期资产与流动负债,提高资金使用效率。
- 利润分配管理:制定股利政策,平衡留存收益与股东回报,影响企业再投资能力。
这四大模块并非孤立,而是通过资金流和信息系统相互作用,形成闭环。例如,筹资为投资提供资金,投资产生收益,收益的一部分用于分配,另一部分留存用于再投资。
四、财务管理体系与相关概念的关系
财务管理体系与会计体系、内部控制体系、战略管理体系既有区别又有联系。会计体系侧重于确认、计量和报告经济信息,为财务管理提供数据基础;内部控制体系保障财务活动的合规性与安全性;战略管理体系为财务管理提供方向指引。三者协同,才能实现企业整体目标。
五、构建有效财务管理体系的原则
企业在建立财务管理体系时,应遵循以下原则:
- 目标导向:围绕企业价值最大化设计各项活动。
- 系统性:各子系统协调一致,避免冲突。
- 风险可控:在追求收益的将风险控制在可承受范围内。
- 动态适应:根据外部环境和内部条件的变化及时调整。
- 信息透明:保证财务信息真实、完整、及时,支持科学决策。
六、
财务管理体系的概念框架为理解企业财务管理的整体逻辑提供了基础。它不仅是制度与方法的集合,更是一种价值管理的思维方式。企业应根据自身规模、行业特点和发展阶段,灵活构建并持续优化财务管理体系,从而在复杂多变的市场环境中稳健发展,实现长期价值增长。
如若转载,请注明出处:http://www.qhsckj.com/product/54.html
更新时间:2026-10-24 16:56:40